
添加销售税
销售税计算器使用方法
- 1
选择本次交易使用的币种。
- 2
输入未含税价格。
- 3
输入本次交易适用的综合税率。
- 4
查看税额和客户应付总额。
销售税 = 未含税价格 × 税率。客户应付总额 = 未含税价格 + 销售税。
美国各州平均综合销售税地图
地图使用与上表相同的 2026 年年中平均综合税率。颜色越深,州级税率与平均地方税率之和越高;它适合比较,不可直接当作具体地址的开票税率。
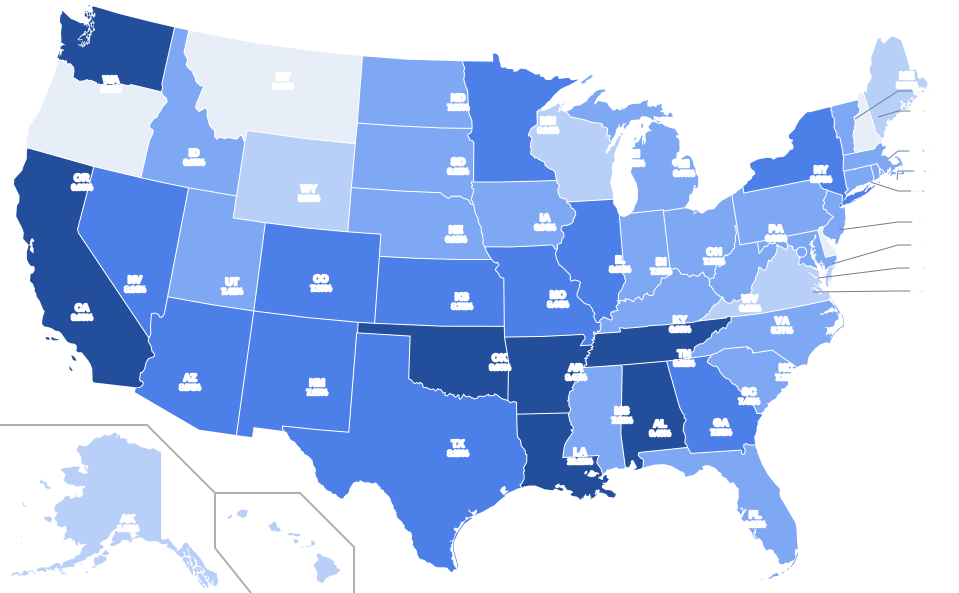
- 0%
- 低于 6%
- 6%–7.49%
- 7.5%–8.99%
- 9% 及以上

2026 年年中美国州与地方销售税速查
下表列出截至 2026 年 7 月 1 日的州级税率、按人口加权的平均地方税率和平均综合税率。它适合比较各州,但具体交易可能适用不同的城市、县、特别税区或专项税率。
| 州 | 州级税率 | 平均地方税率 | 平均综合税率 |
|---|---|---|---|
| AL阿拉巴马州 | 4.00% | 5.46% | 9.46% |
| AK阿拉斯加州 | 0.00% | 1.82% | 1.82% |
| AZ亚利桑那州 | 5.60% | 2.94% | 8.54% |
| AR阿肯色州 | 6.50% | 2.98% | 9.48% |
| CA加利福尼亚州 | 7.25% | 1.78% | 9.03% |
| CO科罗拉多州 | 2.90% | 4.99% | 7.89% |
| CT康涅狄格州 | 6.35% | 0.00% | 6.35% |
| DE特拉华州 | 0.00% | 0.00% | 0.00% |
| FL佛罗里达州 | 6.00% | 0.98% | 6.98% |
| GA佐治亚州 | 4.00% | 3.56% | 7.56% |
| HI夏威夷州 | 4.00% | 0.50% | 4.50% |
| ID爱达荷州 | 6.00% | 0.03% | 6.03% |
| IL伊利诺伊州 | 6.25% | 2.73% | 8.98% |
| IN印第安纳州 | 7.00% | 0.00% | 7.00% |
| IA爱荷华州 | 6.00% | 0.94% | 6.94% |
| KS堪萨斯州 | 6.50% | 2.21% | 8.71% |
| KY肯塔基州 | 6.00% | 0.00% | 6.00% |
| LA路易斯安那州 | 5.00% | 5.13% | 10.13% |
| ME缅因州 | 5.50% | 0.00% | 5.50% |
| MD马里兰州 | 6.00% | 0.00% | 6.00% |
| MA马萨诸塞州 | 6.25% | 0.00% | 6.25% |
| MI密歇根州 | 6.00% | 0.00% | 6.00% |
| MN明尼苏达州 | 6.88% | 1.26% | 8.14% |
| MS密西西比州 | 7.00% | 0.06% | 7.06% |
| MO密苏里州 | 4.23% | 4.22% | 8.44% |
| MT蒙大拿州 | 0.00% | 0.00% | 0.00% |
| NE内布拉斯加州 | 5.50% | 1.48% | 6.98% |
| NV内华达州 | 6.85% | 1.39% | 8.24% |
| NH新罕布什尔州 | 0.00% | 0.00% | 0.00% |
| NJ新泽西州 | 6.63% | -0.02% | 6.60% |
| NM新墨西哥州 | 4.88% | 2.80% | 7.68% |
| NY纽约州 | 4.00% | 4.54% | 8.54% |
| NC北卡罗来纳州 | 4.75% | 2.35% | 7.10% |
| ND北达科他州 | 5.00% | 2.09% | 7.09% |
| OH俄亥俄州 | 5.75% | 1.54% | 7.29% |
| OK俄克拉何马州 | 4.50% | 4.56% | 9.06% |
| OR俄勒冈州 | 0.00% | 0.00% | 0.00% |
| PA宾夕法尼亚州 | 6.00% | 0.34% | 6.34% |
| RI罗得岛州 | 7.00% | 0.00% | 7.00% |
| SC南卡罗来纳州 | 6.00% | 1.49% | 7.49% |
| SD南达科他州 | 4.20% | 1.91% | 6.11% |
| TN田纳西州 | 7.00% | 2.61% | 9.61% |
| TX得克萨斯州 | 6.25% | 1.95% | 8.20% |
| UT犹他州 | 6.10% | 1.32% | 7.42% |
| VT佛蒙特州 | 6.00% | 0.43% | 6.43% |
| VA弗吉尼亚州 | 5.30% | 0.47% | 5.77% |
| WA华盛顿州 | 6.50% | 3.07% | 9.57% |
| WV西弗吉尼亚州 | 6.00% | 0.60% | 6.60% |
| WI威斯康星州 | 5.00% | 0.72% | 5.72% |
| WY怀俄明州 | 4.00% | 1.39% | 5.39% |
| DC哥伦比亚特区 | 6.00% | 0.00% | 6.00% |
没有找到匹配的州。
平均值不是具体地址的开票税率。新泽西州的地方平均值为负数,是因为部分符合条件地区适用降低后的税率。阿拉斯加州不征收州级销售税,但地方政府可以征税。
会影响计算结果的规则
地点、商品与免税
州级规则可能按卖方所在地、送货地址或其他地点确定交易归属。食品、药品、服务、转售采购及符合条件的免税购买方,可能适用不同处理。
记录与税款扣除
销售记录应保留应税金额、税率、已收税额、交易地点及免税证明。个人在联邦报税时如选择逐项扣除,可在符合条件时以州和地方一般销售税替代州和地方所得税;企业自身采购和代收税款的归类应与会计师确认。
定价与利润
报价前应明确展示价格是未含税还是含税价。代政府收取的销售税通常不属于企业收入,因此查看价格、利润率和可用现金时应单独列示。
线上销售与经济联系
即使卖方没有在客户所在州开设门店,也可能承担代收义务。实体经营、经济联系门槛和平台代征规则都可能产生登记、收税及申报要求,应逐州核对。
销售税、增值税与商品服务税不能混用
三者都会影响客户最终支付金额,但征收方式不同。应使用交易纳税地所要求的税制及票据表述。
| 税制 | 征收方式 | 需要确认的内容 |
|---|---|---|
| 销售税 | 通常在应税零售环节一次性收取 | 州与地方税率、交易归属、应税项目及免税资格 |
| 增值税 | 在供应链各环节征收,并按规则抵扣进项税 | 登记、供货地、税率、税务发票及抵扣规则 |
| 商品服务税 | 通常依据当地法规按增值税方式运行 | 当地登记门槛、税率、票据及抵扣规则 |
这个计算器能回答什么,不能回答什么
计算器会把你输入的税率应用到未含税价格,但不会替你判断交易是否应税、哪个地址决定税率、购买方是否免税,或卖方是否需要登记。先确认这些规则,计算结果才有实际意义。
三种常见计算方式
在价格上加税
$250.00 × 7.50% = $18.75客户应付:$268.75从含税总额反推税前价
$108.00 ÷ 1.08 = $100.00其中税额:$8.00合并州税与地方税
6.00% + 1.25% = 7.25%确认交易地址后,在计算器中输入 7.25%为什么美国销售税特别依赖交易地点
美国没有统一的联邦零售销售税。各州分别制定规则,许多州还允许县、市和特别税区加征地方税。因此,相邻的送货地址也可能改变综合税率,州平均值不能直接当作某笔交易的税率。
先确定交易归属地点,再选择税率
客户自提、卖方送货、数字商品以及跨地区完成的服务,可能使用不同的归属规则。州级规定可能按卖方所在地、客户目的地或具体商品类型确定纳税地点。
- 1
列出企业具有实体联系或经济联系的州。
- 2
按相关州的规则对商品或服务进行分类。
- 3
确定本次交易地址以及对应的州、县、市和特别税区。
- 4
应用税率前,核对购买方、转售或商品免税资格。
应税与免税需要逐项确认
零税率和免税交易不是一回事。可能是某州没有州级销售税,也可能是商品或购买方符合免税条件。应把不收税的原因和证明材料保存在交易记录中。
| 交易情况 | 需要确认 | 建议保留的记录 |
|---|---|---|
| 零售商品 | 商品及配送费是否应税 | 发票和目的地地址 |
| 服务 | 该项具体服务在相关州是否应税 | 工作范围、履行地点和客户地点 |
| 转售采购 | 购买方是否提交有效的转售证明 | 证明文件和购买方资料 |
| 免税机构 | 本次采购是否适用免税资格 | 免税证明或授权文件 |
| 平台交易 | 平台是否负责代收代缴 | 平台结算单和订单记录 |
个人与企业对销售税的处理不同
向客户代收的税款和企业采购时支付的税款不是同一问题。处理方式取决于谁支付、为何支付以及适用的联邦和州级规定。
个人联邦报税
选择逐项扣除的纳税人,可以在州和地方所得税与州和地方一般销售税之间选择其一。美国国税局允许按实际票据或可选表格计算,但须遵守对应纳税年度的 Schedule A 规定。
企业账务记录
向客户代收的销售税通常记录为应付税务机关的款项,而不是销售收入。企业采购时支付的税款可能计入资产成本或费用,具体应按相关企业报表和州级规则处理。
线上销售与经济联系
South Dakota v. Wayfair 判决之后,即使卖方在某州没有实体经营场所,只要该州法律规定并达到经济联系条件,也可能需要代收销售税。各州的门槛、计入销售额、计算周期及平台规则并不相同,应逐州监测销售情况,并在登记前核对当前规定。
收税前确认已经完成所需登记。
使用交易发生时有效的州与地方税率。
保存应税金额、税率、税额和主管辖区。
妥善保留免税证明和转售证明。
将已收税额与申报表及缴款核对。
按各税务机关指定的周期申报;要求零申报时也要按时提交。
未含税定价与含税定价对利润的影响不同
如果在结账时另加税,$100.00 的未含税价格仍是 $100.00 销售收入。如果广告价 $100.00 已含 8% 税,税前金额是 $92.59,其中税额为 $7.41。没有把含税部分单独列出,会让收入和利润看起来高于实际数值。
会改变计算结论的术语
- 综合税率
- 州级税率与适用的县、市、特别税区或其他地方税率之和。
- 交易归属
- 用于判断某笔交易应适用哪个税务辖区的规则。
- 税务联系
- 可能产生登记、代收和申报义务的经营联系。
- 平台代征
- 交易平台按规定替平台卖方代收并缴纳销售税。
- 免税证明
- 用于说明符合条件的购买方或交易为何没有收取销售税的文件。
更多销售税问题
可以直接用州平均税率结账吗?
不可以。平均值只用于比较。应按照交易的实际税务辖区和具体商品或服务,查询当时有效的税率。
配送费需要收税吗?
取决于州级规定、商品类型、费用列示方式和配送安排。应核对本次交易对应州的当前规则。
服务需要收销售税吗?
有些州对较多服务征税,有些州只列举特定服务,也有州对服务征税较少。需要按相关州的规定准确分类。
有转售证明就完全没有税务义务吗?
不是。证明只支持符合条件的转售采购,卖方仍要按照州级要求审核并保存文件,也不能用于无关的个人或企业自用采购。
代收的销售税应计入收入吗?
通常作为应付税务机关的负债单独记录,而不是营业收入。具体账务处理应结合企业和主管辖区确认。
销售税常见问题
谁负责收取销售税?
通常由已登记卖方代收并缴纳;如适用平台代征规则,责任也可能由交易平台承担。具体责任方取决于州级规定和交易情况。
线上销售一定要收销售税吗?
不一定。是否需要登记和代收,要结合卖方实体经营情况、经济活动规模、商品是否应税、客户所在地及平台规则判断。
销售税多久申报一次?
申报周期由主管税务机关确定,常见为每月、每季度或每年。销售额或账户状态变化后,申报频率也可能调整。
漏收销售税怎么办?
卖方仍可能需要补缴税款,并承担利息或罚款。应尽快核对受影响交易,并联系主管税务机关或合格税务专业人士。
本指南使用的最新资料
税率和义务会变化。收取、申报或扣除税款前,请核对本次交易对应的官方规定。