
看完现场,客户想当天拿到价格。报一个整数不难,但没有依据,价格上涨或数量增加时,你也不知道该怎么调。进场情况、旧材料拆除、墙后状况,这些没记全就可能影响总价。
下边通过室内施工举例,把价格拆开。数字只是演算,不能当作市场价。你需要用自己的测量、目前的供应商价格、人工费率和当地要求。
先定工作范围和计量单位
记录项目地址、客户、图纸或规格版本、施工区域及预期结果。把工作划分到拆除、准备、安装、饰面、清理等阶段。进出场、水电、工作时段、现场情况、储存、成品保护、客户尚未确定的选择,都可能影响价格。
第一个项目假设包括 30 平方米地面铺设,客户已确认材料类型,现场具备施工条件。拆除、基层修复、搬运和清运是否包含,要逐项确认。未知的现场情况应列为待核实事项,不要想当然地认为情况良好。
面积不等于采购量。裁切损耗需要根据布局、材料和工法估计,不能给所有工程统一套用同一个损耗比例。
把直接成本列出来
记录数量和价格的依据,客户改变范围时,你可以重新算。第一个示例不包括税款、保留金和预付款。
| 成本项 | 计算 | 金额 |
|---|---|---|
| 铺设人工 | 24 小时 × 120 元 | 2,880 元 |
| 地面材料 | 33 平方米 × 80 元 | 2,640 元 |
| 辅材 | 按清单估计 | 480 元 |
| 运输与清运 | 按现场安排估计 | 600 元 |
| 直接成本合计 | — | 6,600 元 |
另一个独立的地板项目采用美元和英制单位,假设施工面积为 240 平方英尺。拆除与清运为 16 小时 × $65/小时 = $1,040;基层板材为 12 张 × $45/张 = $540;地板铺设为 240 平方英尺 × $8/平方英尺 = $1,920;设备租赁为 2 天 × $150/天 = $300。明细小计 $3,800,加装置选型暂定金额 $600 和许可暂定金额 $250,适用税项计入前的预计总额为 $4,650。这不是将前面的项目换算成美元,而是另一组算例。
给客户的估价单资料应包括地址、图纸或范围版本、材料规格、进场条件、预期工期、排除项、变更单规则,以及每项暂定金额的结算规则。实际使用时,把示例内容换成已核实的现场数量、供应商价格、人工费率和当地要求。
再考虑经营成本和收益
还是人民币例子,假设分配到这项工作的间接成本为 600 元,总成本为 7,200 元。成本加价 20% 后,售价为 8,640 元,差额为 1,440 元。按本例成本口径,差额占售价的比率为 1,440 ÷ 8,640,约 16.67%,不是 20%。加价率以成本为分母,利润率以售价为分母。
选型或数量未确定时,可列出暂定金额,说明包含的内容及实际成本对价格的影响。风险预留应反映已识别的不确定因素,并按计价方式和约定说明,不能作为未经说明的附加费,也不能隐藏已知工作或重复计算成本。
按项目约定的结构计入许可、清运、送货、间接成本、利润、折扣及适用税项,核对小计、百分比和预计总金额是否一致。
把未知条件放在估价说明里
基层、隐蔽管线及工作时段限制等情况,都可能改变成本。写明已知条件、暂估项目和变化后的确认方式,把估价有效期、预计开工时间范围、工期、付款节点及变更流程一起发给客户。
说明许可、材料到货、检查、天气和客户选型如何影响工期,不要忽略这些条件而承诺完工日。明确不包括的工作;新增工作按约定先计价、安排时间并书面批准,再进行,但适用协议依法规定的紧急处理程序除外。复杂项目应根据合同和适用要求准备更详细的清单。
估价需要写多细,取决于项目大小、风险、客户需要及适用要求,至少应能对应范围、数量、假设和价格。
现场查看时,把影响报价的条件一起记下
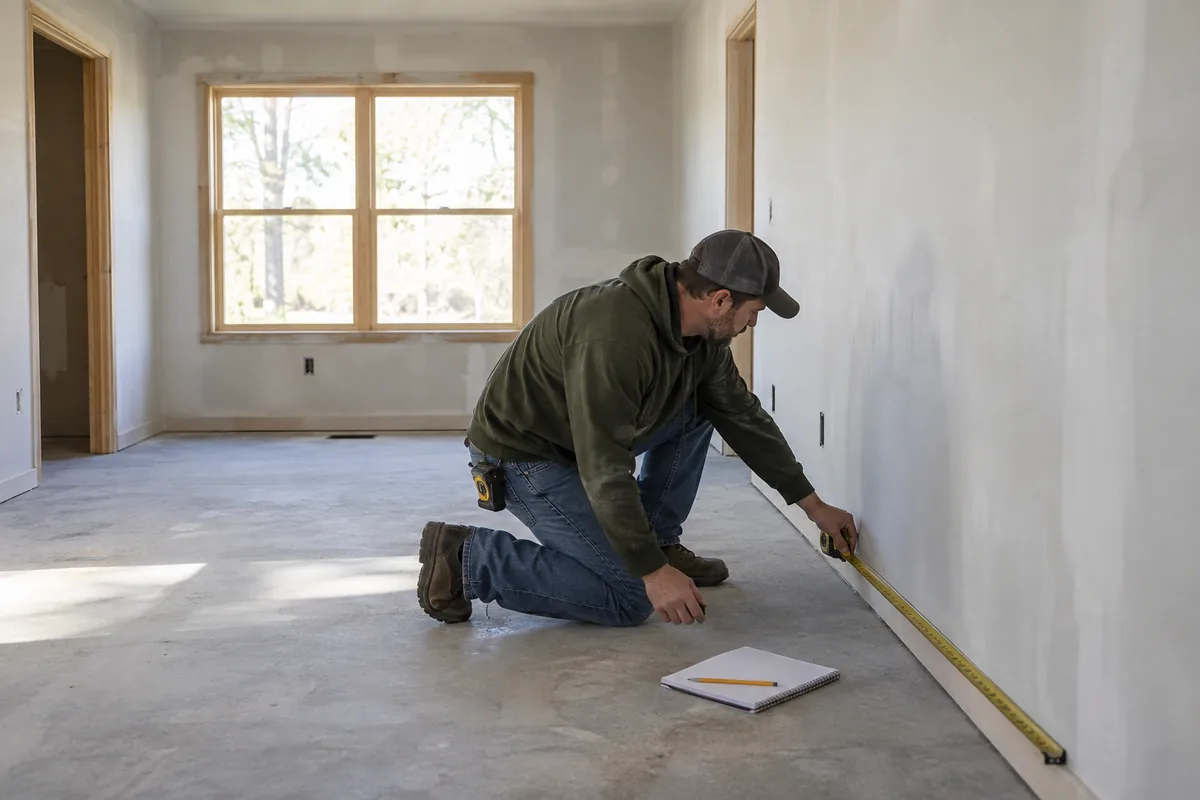
现场记录不只有尺寸。施工面是否需要修补、材料如何运入、施工时间是否受限、是否需要保护现有设备、垃圾如何处理,都会影响人工和其他成本。把这些条件和饰面要求记下来,估价时就不用再靠回忆补充。
以适当方式获取的相关照片便于以后参考,最好附上位置及描述。只有一张墙的照片,几天后可能已无法确定是哪个房间。涉及隐蔽部分时,记录哪些检查过、哪些还无法判断,与客户约定复核过程,再决定用固定报价还是带条件的估价。
材料数量与采购数量,可能不是同一个数字
施工所需的净数量可能与实际购买量不同。材料可以按箱、卷或整板出售,也可能因裁切、搭接和现场损耗增加用量。根据材料和工法估算损耗,不要对所有项目套用固定百分比。
每项测量都写上数量、单位、供应商价格及有依据的损耗或包装用量,核对运费和其他费用是否包含。也记清供应商报价的有效期、是否含税,以及重要材料价格信息取得的时间。
同样写“每包”,各产品覆盖面积可能不同。先统一计量单位,再比较采购方案。选型没确定,就写明暂定金额及改选怎样影响价格,不要把暂定金额写成保证不变的材料成本。
人工除了施工本身,还有准备与收尾
遮蔽保护、搬运、拆除、工具布置、施工、清理和必要返场都要时间。只估主要施工动作,实际用时很可能比估计多。按任务划分工时,再结合人员搭配估计项目历时。
两个人各做一天,成本投入是两个人的,工期可能还是一天。两个人各做 4 小时,合计 8 人工小时,但现场历时可能是 4 小时。人工小时别和现场经过的小时混在一起,售价也要用约定的个人费率或班组费率计算。
专业分包也需要弄清范围、报价和进场条件,并保留可供核查的用工假设。
加价率与利润率,用一个数字分清
假如完整成本为 8,000 元,在成本上加价 25%,税前报价为 10,000 元,差额为 2,000 元。差额占售价的 20%,所以 25% 加价率不等于 25% 利润率。目标利润率需要采用相应的计算方法。
漏算间接成本、返工或其他应计费用,账面差额也不一定是最终利润。先尽可能写全成本,别在间接成本和风险预留中重复计费,再用明确的定价方法计算。只提高百分比,说不清成本从哪里来。税项或其他调整仍按真实交易处理。
提供客户能选择的范围,而不是只给不同总价
给客户基础范围和价格,并把选项分开。预算有限时,可以比较材料规格、饰面、分期施工及可取消的额外工作,说明各自范围、费用和工期影响,分清必选与可选。安全、规范或必要工序,不能为了低价偷偷删掉。
实地查看后条件改变时,在实际可行的情况下,先提供新范围和价格,再继续新增工作,保留客户批准和接受的版本,同时遵循前述书面变更和紧急处理程序。
完工后,检查预计与实际数量、材料、人工及其他费用之间的差异。原因是测量不同、范围改变、供应商涨价、生产效率、现场情况,还是没算准备时间?把原因记下,下一次估价才有具体依据。本次已接受的商业约定仍须保留,内部成本变化不会自动影响固定价合同。
你可能还想知道
直接成本加一点钱就可以了吗?
先看看是否包含经营成本和风险,是否有合理收益。一个月忙下来没赚到钱,要回头看是不是漏算了这些,别只是随意加一点钱。
客户删减项目时,按面积等比例降价吗?
不一定。运输、准备、设备等成本不一定能随面积等比例减少,要按实际成本重新计算。