
Beberapa pembelian kecil mudah diingati. Sebulan langganan, perjalanan dan bayaran pembekal pula boleh menyebabkan penyata bank dipenuhi jumlah yang tujuannya tidak jelas.
Rekod paling berguna dibuat dekat dengan transaksi: cukup untuk memahami kos, mencari bukti dan membuat keputusan kemudian.
Pisahkan transaksi perniagaan.
Gunakan akaun bank perniagaan dan kad pembayaran khusus yang sesuai untuk entiti dan lokasi anda. Pemisahan mengurangkan bilangan transaksi peribadi yang perlu disemak dan memudahkan pengiraan semula. Ia juga memberikan gambaran yang lebih jelas tentang tunai operasi.
Apabila pembelian bercampur tidak dapat dielakkan, rekod bahagian perniagaan dan peribadi secara eksplisit. Jangan masukkan keseluruhan transaksi sebagai perniagaan dan harapkan anda dapat mengingat pembahagian itu kemudian. Untuk pemindahan, sumbangan pemilik, pampasan, atau pengeluaran, gunakan kategori yang membezakannya daripada pendapatan dan perbelanjaan.
- Gunakan akaun pembayaran perniagaan khusus.
- Rekodkan peruntukan penggunaan campuran apabila transaksi berlaku.
- Pisahkan pemindahan daripada pendapatan dan perbelanjaan.
- Hadkan pembelian tunai yang sukar untuk ditjejak.
Cipta kategori perbelanjaan yang berguna.
Kategori mesti menyokong pengurusan dan penyediaan cukai. Mulakan dengan senarai akaun yang disyorkan untuk jenis perniagaan anda, kemudian kekalkan label yang konsisten. Kumpulan biasa termasuk pengiklanan, yuran, insurans, kos pejabat, perkhidmatan profesional, sewa, pembaikan, perisian, bekalan, perjalanan, utiliti, dan kos kenderaan.
Elakkan mencipta kategori baharu untuk setiap pembekal. Kategori mesti menjelaskan sifat kos, manakala medan pembekal merekodkan siapa yang dibayar. Tanya pembukuan atau profesional cukai anda bagaimana keperluan pelaporan semasa dipetakan ke akaun anda, bukan menyusun semula semuanya hanya apabila penyata cukai disediakan.
- Gunakan kategori berdasarkan tujuan kos.
- Rekod pembekal secara berasingan daripada kategori.
- Pisahkan kos kerja terus daripada kos am.
- Dokumenkan sebarang definisi kategori khusus.
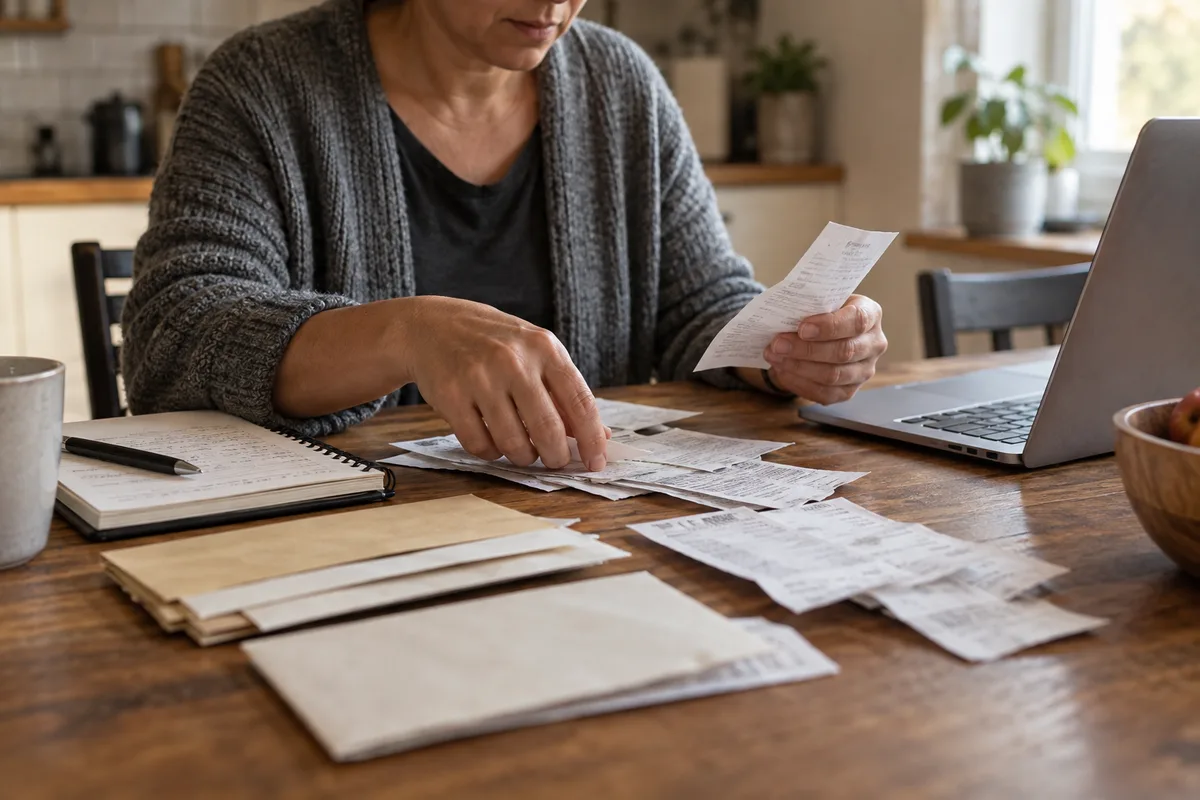
Tangkap dokumen sokongan yang lengkap.
Lembaga Hasil Dalam Negeri (IRS) mengenal pasti invois, resit, penyata, cek dibatalkan, dan dokumen lain sebagai sokongan untuk entri perniagaan. Bukti harus mengenal pasti penerima, jumlah, bukti pembayaran, tarikh, dan penerangan yang menunjukkan sifat perniagaan barang atau perkhidmatan tersebut.
Cipta proses digital yang konsisten. Imbas atau ambil gambar resit, gunakan nama fail dengan tarikh dan pembekal, dan simpan fail dalam tahun dan kategori yang sama seperti entri buku besar. Lindungi rekod sensitif dengan keselamatan akaun dan sandaran yang sesuai. Kekalkan salinan asal apabila peraturan lain atau keperluan praktikal menginginkannya.
- Penerima bayaran dan tarikh transaksi
- Perihalan barang atau perkhidmatan
- Jumlah dan bukti pembayaran.
- Tujuan perniagaan dan projek atau pelanggan.
Lakukan pengiraan semula dan semakan setiap bulan.
Penyelarasan membandingkan buku besar dengan kenyataan bank dan kad. Padankan setiap baki dan siasat salinan, pengabaian, bayaran balik, pemindahan, atau item yang tidak dikategorikan. Lakukan ini segera selepas akhir bulan sementara resit yang hilang dan caj luar biasa masih boleh diselesaikan.
Kemudian, semak jumlah tersebut sebagai pemilik perniagaan. Bandingkan perbelanjaan dengan bajet, bulan sebelum ini, dan pendapatan. Cari pembaharuan, kenaikan harga, perkhidmatan yang tidak digunakan, kos projek yang meningkat, dan pembayaran pelanggan yang lewat. Rekod yang baik mewujudkan sistem amaran awal, bukan arkib sejarah yang dibuka sekali setahun.
- Padankan akaun dengan penyata.
- Selesaikan transaksi yang hilang dan berulang.
- Semak jumlah kategori dan kedudukan tunai.
- Hantar rekod yang tersusun kepada perunding perakaunan mengikut jadual.
Catat transaksi bersama tujuannya
Simpan tarikh, pembekal, jumlah, mata wang, kaedah bayaran, kategori dan tujuan perniagaan. Hubungkan resit serta projek berkaitan.
Penyata bank menunjukkan pembayaran tetapi mungkin tidak menerangkan barang. Resit pula mungkin tidak membuktikan bayaran selesai. Gunakan rekod bersama.
Asingkan jenis kos, projek dan status
Perjalanan boleh menjadi kos projek pelanggan yang dibayar sendiri dan masih menunggu tuntutan. Ini beberapa fakta tentang satu transaksi, bukan beberapa transaksi.
Kategori “boleh dituntut” tidak menggantikan penerangan kos. Medan berasingan membantu jumlah perjalanan, kos projek dan baki tuntutan tanpa pengiraan berganda.
Gunakan akaun yang memudahkan semakan
Akaun atau kad perniagaan khusus boleh membantu mengenal pasti transaksi. Namun, ia tidak menggantikan tujuan, dan bayaran peribadi tidak automatik menafikan pembelian perniagaan.
Jika penggunaan bercampur, simpan asas pembahagian sebenar. Layanan cukai tidak ditentukan semata-mata oleh kad yang digunakan.
Sertakan kos selain resit kecil
Gaji, kontraktor, insurans, sewa, perisian dan peralatan memerlukan rekod berkaitan. Elakkan memasukkan ringkasan tambahan kepada transaksi yang sudah direkodkan.
Inventori atau peralatan mungkin dilayan berbeza daripada perbelanjaan operasi. Simpan butiran dan rujuk pengurus akaun apabila pengelasan belum jelas.
Padankan rekod secara berkala
Bandingkan senarai dengan bank, kad dan platform. Cari dokumen hilang, catatan berganda, pulangan wang serta tempoh salah.
Pilih kekerapan mengikut aktiviti, misalnya mingguan atau bulanan. Yang penting ialah menyelesaikan persoalan ketika pembelian masih diingati.
Gunakan maklumat untuk menilai perbelanjaan
Cari langganan tidak digunakan, caj segera berulang dan kos yang selalu melebihi anggaran. Asingkan peralatan sekali beli daripada kos bulanan.
Rekod membantu menentukan apa perlu dikekalkan atau dirunding semula. Jangan mewujudkan kategori rumit yang tidak membantu keputusan atau bukti diperlukan.
Soalan lain yang mungkin timbul
Bolehkah saya mengesan perbelanjaan perniagaan dalam spreadsheet?
Ya, apabila spreadsheet merekodkan dengan jelas tarikh, pembekal, jumlah, kategori, tujuan perniagaan, akaun pembayaran, dan pautan atau rujukan kepada bukti sokongan.
Seberapa kerap perbelanjaan perlu direkodkan?
Tangkap bukti serta-merta dan semak transaksi sekurang-kurangnya setiap minggu. Lakukan pengiraan semula setiap akaun bank dan kad perniagaan setiap bulan.
Adakah resit elektronik dikira sebagai rekod?
IRS menyatakan bahawa sistem elektronik mengikuti prinsip pengurusan rekod asas yang sama seperti rekod salinan keras. Pastikan rekod boleh dibaca, lengkap, selamat, dan tersedia untuk tempoh yang diperlukan.