
Anda membayar sesuatu untuk kerja dan menjangka wang dikembalikan. Kini tuntutan lewat atau ditolak, dan anda cuba memahami pilihan seterusnya.
Asingkan hak tuntutan daripada potongan cukai. Kedua-duanya menggunakan proses dan peraturan berbeza.
Kos pekerja dan kos perniagaan berbeza
Seorang pekerja membayar perbelanjaan semasa bekerja untuk majikan. Seorang profesional yang bekerja sendiri membayar kos semasa mengendalikan perdagangan atau perniagaan sendiri. Pembelian yang sama mungkin diperlakukan berbeza bergantung pada siapa yang menanggungnya, mengapa ia perlu, sama dasar pengebilan terpakai, dan peraturan cukai mana yang merangkumi orang tersebut.
Lembaga Hasil Dalam Negeri (IRS) menjelaskan bahawa Borang 2106 digunakan oleh pekerja dalam situasi yang layak untuk menolak perbelanjaan kerja yang lazim dan perlu. Ia mentakrifkan perbelanjaan lazim sebagai biasa dan diterima dalam bidang tersebut, serta perbelanjaan perlu sebagai membantu dan sesuai. Kelayakan tidak ditentukan hanya sama ada kos tersebut dirasakan berkaitan dengan kerja.
- Kenal pasti sama ada anda adalah pekerja atau profesional yang bekerja sendiri
- Rekodkan tujuan perniagaan pada masa pembelian
- Semak peraturan penggantian majikan sebelum menganggap deduction
- Simpan bahagian peribadi dan perniagaan berasingan
Minta pemulangan perbelanjaan dengan segera
Pekerja mesti terlebih dahulu menggunakan proses pengebilan bertulis majikan. Hantar resit, tarikh, jumlah, tujuan perniagaan, projek atau pelanggan, dan sebarang kelulusan yang diperlukan. Jika ada tarikh akhir, jangan tunggu sehingga akhir tahun. Tuntutan yang ditolak harus mengekalkan penolakan dan korespondensi sokongan.
Pemilik perniagaan harus menentukan dasar yang konsisten untuk pekerja dan pemilik. Nyatakan kos mana yang dibenarkan, siapa yang meluluskannya, bukti apa yang diperlukan, dan seberapa cepat tuntutan mesti dikemukakan. Konsistensi menjadikan pembukuam lebih jelas dan mengurangkan kemungkinan kos peribadi dicampur ke dalam rekod perniagaan.
- Guna borang atau sistem kos yang ditetapkan
- Lampirkan resit terperinci dan bukti pembayaran
- Jelaskan tujuan perniagaan dan peserta
- Simpan kelulusan atau penolakan bersama rekod
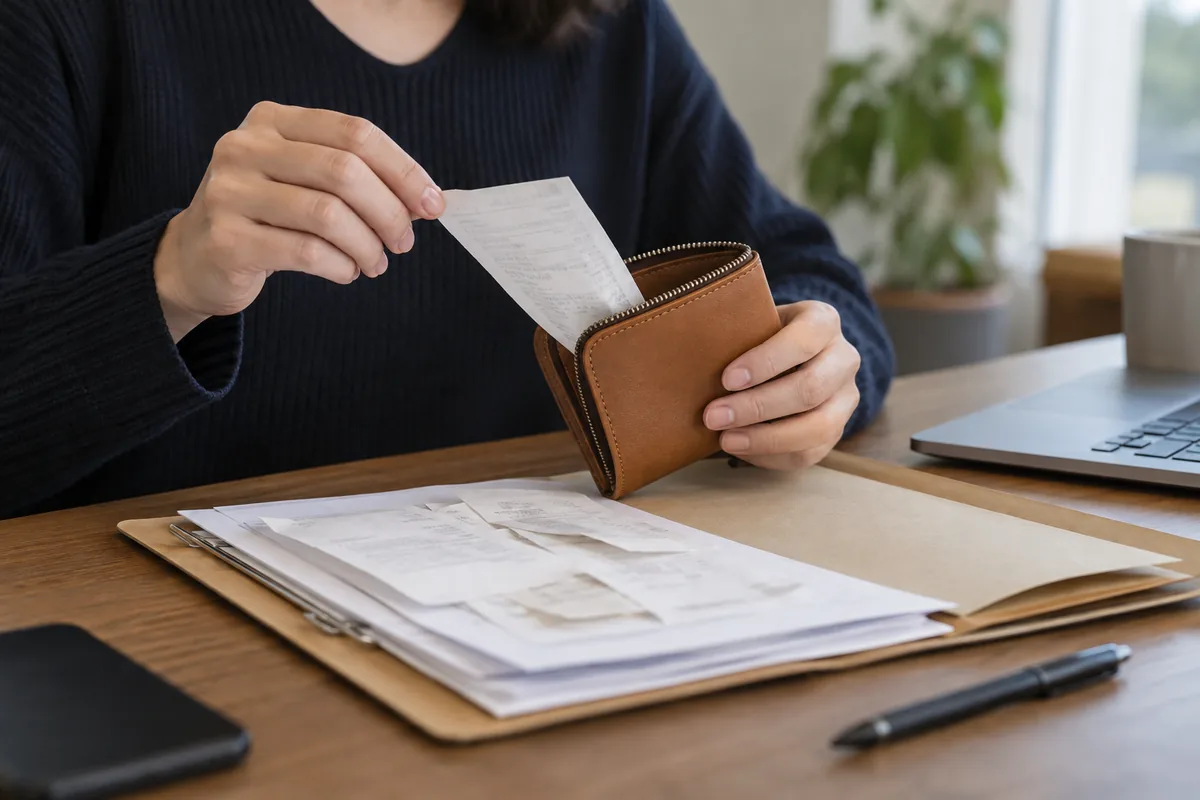
Bina rekod perbelanjaan yang lengkap
Pernyataan bank atau kad membuktikan wang telah dipindahkan, tetapi mungkin tidak menjelaskan apa yang dibeli atau mengapa. Simpan resit atau invois terperinci, bukti pembayaran, tarikh, pembekal, jumlah, tujuan perniagaan, dan sebarang pengalokasian antara penggunaan perniagaan dan peribadi.
Gambar resit sebelum ia pudar dan simpan dalam folder yang disusun mengikut tahun dan kategori. Gunakan nama fail yang stabil berbanding membiarkan imej dalam roll kamera. Rekonsiliasi rekod dengan akaun bank atau kad yang relevan secara berkala supaya dokumen yang hilang dapat dijumpai sementara pembelian itu masih mudah diingati.
- Resit terperinci atau invois pembekal
- Bukti pembayaran dan tarikh transaksi
- Tujuan perniagaan yang ditulis
- Permintaan dan keputusan pemulangan perbelanjaan
Ketahuilah bila nasihat profesional diperlukan
Dapatkan nasihat apabila jumlah adalah besar, kos melibatkan penggunaan peribadi dan perniagaan, pembelian mewujudkan aset jangka panjang, kerja merentasi sempadan negeri atau negara, atau status pekerjaan tidak pasti. Fakta-fakta ini boleh mempengaruhi siapa yang melaporkan kos dan bila ia diakui.
Jangan ubah invois untuk menyembunyikan perbelanjaan atau mencipta bukti selepas fakta. Kekalkan rekod yang tepat dan berikan dokumen asal kepada profesional perakaunan. Jejak yang jelas membolehkan mereka menerapkan peraturan semasa yang betul tanpa membina semula transaksi daripada ingatan.
- Status pekerja dan kontraktor yang bercampur
- Kos kenderaan, pejabat di rumah, perjalanan, atau pendidikan
- Peralatan atau harta yang digunakan selama beberapa tahun
- Kos yang dikawal oleh lebih daripada satu bidang kuasa
Kenal pasti kedudukan anda
Pekerja yang mendahulukan kos dan orang bekerja sendiri tidak mempunyai kedudukan sama. Polisi majikan, perjanjian serta sistem cukai menentukan langkah sesuai.
Bagi cukai persekutuan AS, jangan anggap semua belanja pekerja yang tidak dibayar balik boleh ditolak. Form 2106 terhad kepada kategori tertentu.
Semak kategori khusus Form 2106
Arahan IRS merangkumi kategori berkaitan anggota simpanan tentera, artis persembahan berkelayakan, pegawai kerajaan negeri atau tempatan berasaskan yuran serta pekerja dengan perbelanjaan kerja berkaitan ketidakupayaan.
Kelayakan mempunyai syarat khusus. Peruntukan pendidik tertentu berasingan; semak arahan semasa untuk bidang kuasa dan tahun berkaitan, bukan senarai lama umum.
Sediakan tuntutan yang boleh difahami
Sertakan tarikh, jumlah, mata wang, pembekal, tujuan, kelulusan dan dokumen. Jelaskan projek serta pihak yang meminta pembelian.
Tanya sebab penolakan: bukti, tarikh akhir, kelulusan atau jenis kos. Setiap sebab memerlukan respons berbeza, bukan menghantar resit sama berulang kali.
Terangkan penggunaan sebenar
Perjalanan, alat, latihan atau komunikasi mungkin berkaitan kerja tetapi layanannya bergantung pada fakta. Penggunaan sekali ketika bekerja tidak menukar keseluruhan barang peribadi menjadi kos layak.
Simpan asas bahagian perniagaan bagi penggunaan bercampur. Bukti bayaran dan bukti tujuan menyokong soalan berbeza; jangan mencipta peratus kemudian.
Hubungkan bayaran balik yang tiba kemudian
Rekod jumlah diminta, diluluskan, diterima dan perbezaan. Pautkan bayaran balik kepada kos asal untuk mengelakkan pengiraan berganda.
Jika cukai sudah dilaporkan, semak kesan bayaran kemudian mengikut peraturan. Tidak dibayar ketika dicatat tidak bermaksud selamanya tidak dibayar balik.
Jelaskan proses sebelum pembelian berikutnya
Untuk kos besar, sahkan pelulus, bukti dan tempoh tuntutan terlebih dahulu. Had serta proses pengecualian yang jelas membantu kedua-dua pihak.
Simpan fakta dan polisi bersama bagi pertikaian. Gunakan panduan bidang kuasa atau nasihat sesuai apabila persoalannya tentang hak undang-undang atau cukai.
Soalan lain yang mungkin timbul
Adakah setiap kos kerja yang tidak ditanggung semula boleh deduction?
Tidak. Kebolehan deduction bergantung pada undang-undang semasa, status pekerjaan, jenis kos, dan fakta individu. Tujuan kerja sahaja tidak menjamin deduction.
Adakah penyata kad kredit cukup sebagai bukti?
Ia mungkin membuktikan pembayaran tetapi selalunya tidak menunjukkan item atau tujuan perniagaan. Simpan resit atau invois terperinci dan nota yang menjelaskan transaksi tersebut.
Bagaimana jika majikan menolak penggantian?
Simpan tuntutan, bukti, dasar, dan penolakan. Minta majikan menjelaskan sebabnya, kemudian rujuk profesional yang berkelayakan sebelum membuat sebarang keputusan cukai.