
Quelques achats sont faciles à retenir. Après un mois d’abonnements, déplacements et paiements fournisseurs, le relevé bancaire montre où l’argent est parti sans toujours expliquer pourquoi.
Un suivi utile repose sur une petite habitude autour de chaque opération : conserver les faits, leur justification et le lien avec l’activité.
Séparez les transactions professionnelles
Utilisez un compte bancaire et une carte de paiement dédiés à votre activité, selon votre entité et votre localisation. Cette séparation réduit le nombre de transactions personnelles à examiner et facilite la réconciliation. Elle offre également une vision plus claire de la trésorerie d'exploitation.
Lorsqu'un achat mixte est inévitable, enregistrez explicitement les parties professionnelle et personnelle. N'entrez pas la transaction entière comme professionnelle en espérant vous souvenir de la répartition plus tard. Pour les virements, les apports de l'associé, les remboursements ou les prélèvements, utilisez des catégories qui les distinguent des revenus et des dépenses.
- Utilisez des comptes de paiement professionnels dédiés
- Enregistrez les allocations d'usage mixte au moment de la transaction.
- Séparez les virements des revenus et des dépenses.
- Limitez les achats en espèces difficiles à tracer.
Créez des catégories de dépenses utiles
Les catégories doivent soutenir à la fois la gestion et la préparation fiscale. Commencez par le plan comptable recommandé pour votre type d'activité, puis gardez les libellés cohérents. Les groupes courants incluent la publicité, les frais, l'assurance, les coûts de bureau, les services professionnels, les loyers, les réparations, les logiciels, les fournitures, les déplacements, les charges et les coûts de véhicule.
Évitez de créer une nouvelle catégorie pour chaque fournisseur. La catégorie doit expliquer la nature du coût, tandis que le champ fournisseur enregistre qui a été payé. Demandez à votre comptable ou à votre conseiller fiscal comment les exigences actuelles de reporting s'articulent avec vos comptes, plutôt que de tout réorganiser uniquement lors de la préparation d'une déclaration.
- Utilisez des catégories basées sur l'objet des coûts
- Enregistrez le fournisseur séparément de la catégorie
- Maintenez les coûts directs de projet distincts des frais généraux.
- Documentez toute définition de catégorie personnalisée
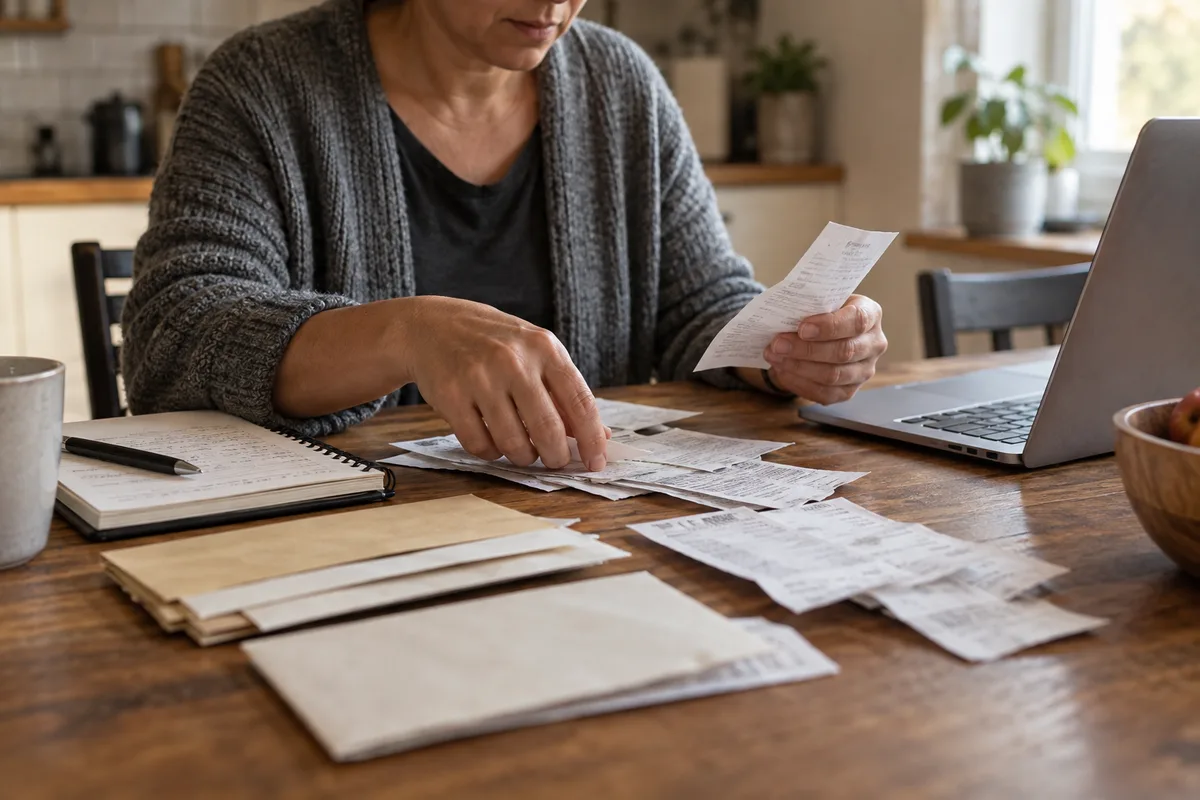
Saisissez des documents justificatifs complets
L'administration fiscale considère les factures, reçus, relevés, chèques annulés et autres documents comme des justificatifs d'écritures professionnelles. Les preuves doivent identifier le bénéficiaire, le montant, la preuve de paiement, la date et une description attestant du caractère professionnel de l'achat ou du service.
Mettez en place un processus numérique cohérent. Numérisez ou photographiez les reçus, utilisez un nom de fichier incluant la date et le fournisseur, et stockez le fichier dans la même année et la même catégorie que l'écriture du grand livre. Protégez les dossiers sensibles avec une sécurité de compte appropriée et des sauvegardes. Conservez les originaux lorsqu'une autre règle ou un besoin pratique l'exige.
- Bénéficiaire et date de la transaction
- Description de l'article ou du service
- Montant et preuve de paiement
- Raison professionnelle et projet ou client
Réconciliez et examinez chaque mois
La réconciliation compare le grand livre aux relevés bancaires et de carte. Faites correspondre chaque solde et enquêtez sur les doublons, les omissions, les remboursements, les virements ou les éléments non catégorisés. Faites-le peu après la fin du mois, tant que les reçus manquants et les frais inhabituels peuvent encore être résolus.
Ensuite, examinez les totaux en tant que chef d'entreprise. Comparez les dépenses au budget, aux mois précédents et aux revenus. Repérez les renouvellements, les hausses de prix, les services inutilisés, les coûts de projet en hausse et les paiements clients en retard. De bons registres créent un système d'alerte précoce plutôt qu'un archive historique consultée une fois par an.
- Faites correspondre les comptes aux relevés
- Résolvez les transactions manquantes ou en double
- Examinez les totaux par catégorie et la position de trésorerie
- Transmettez les dossiers organisés à votre expert-comptable selon le calendrier prévu.
Enregistrer la dépense et son usage
Gardez date, fournisseur, montant, devise, paiement, catégorie et usage professionnel. Reliez facture ou reçu, puis client ou projet lorsque pertinent. Une courte explication écrite tout de suite évite bien des recherches.
Le relevé bancaire ne décrit pas nécessairement l’achat ; le reçu ne prouve pas toujours son règlement. Reliez les pièces au lieu d’attendre qu’une seule explique toute l’opération.
Séparer les différentes questions
Quelle est la nature du coût ? À quel projet appartient-il ? Est-il payé ? Sera-t-il remboursé ? Une dépense de voyage peut répondre à ces quatre questions sans être saisie quatre fois.
« Remboursable » ne remplace pas la description. Des informations distinctes permettent de totaliser les voyages et de suivre ce qu’un client doit sans mélanger les usages.
Faciliter la revue avec des moyens de paiement adaptés
Un compte ou une carte dédié peut aider à repérer les opérations professionnelles. Il reste nécessaire de documenter l’usage, et un paiement personnel n’exclut pas automatiquement une vraie dépense d’activité.
Pour un usage mixte, conservez la base de répartition. Le moyen de paiement ne détermine pas à lui seul le traitement comptable ou fiscal.
Inclure les dépenses qui ne produisent pas un petit ticket
Salaires, sous-traitants, assurances, loyers, logiciels et équipements peuvent représenter une grande part des coûts. Gardez les pièces adaptées et ne saisissez pas un récapitulatif en plus de toutes ses opérations.
Stocks et équipements peuvent demander un traitement différent des charges courantes. Conservez les faits et soumettez les questions à la personne responsable des comptes plutôt que de transformer une supposition en classement définitif.
Rapprocher régulièrement
Comparez la liste avec banque, cartes et plateformes. Cherchez pièces manquantes, doublons, remboursements inexpliqués et opérations mal datées. Laissez les questions ouvertes visibles.
Choisissez une fréquence adaptée au volume. Le but est de régler les écarts quand quelqu’un se souvient encore de l’achat, pas d’imposer le même rythme à toutes les entreprises.
Utiliser les données pour décider
Repérez abonnements inutilisés, frais d’urgence répétés ou coûts qui dépassent les estimations. Distinguez achats ponctuels et charges récurrentes avant de comparer les périodes.
Le suivi doit aider à conserver, renégocier ou changer une dépense. Évitez une classification qui prend plus de temps qu’elle n’apporte d’information utile.
Questions complémentaires
Puis-je suivre les dépenses professionnelles dans une feuille de calcul ?
Oui, lorsque la feuille de calcul enregistre clairement la date, le fournisseur, le montant, la catégorie, la raison professionnelle, le compte de paiement et un lien ou une référence vers les justificatifs.
Avec quelle fréquence enregistrer les dépenses ?
Saisissez les preuves immédiatement et examinez les transactions au moins une fois par semaine. Réconciliez tous vos comptes bancaires et cartes professionnels chaque mois.
Les reçus électroniques comptent-ils comme des dossiers ?
L'administration fiscale précise que les systèmes électroniques respectent les mêmes principes fondamentaux de tenue de comptabilité que les documents papier. Conservez vos dossiers lisibles, complets, sécurisés et accessibles pour la durée requise.